Facturation électronique : ce qui a déjà changé pour votre institut
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir une facture électronique. Même un institut qui ne facture que des particulières. Ce qui vous concerne, et dans quel ordre s'en occuper.
Vous ne facturez que des particulières. Vous encaissez en carte, en espèces, parfois en virement. Vous vous dites que la facturation électronique, c'est une affaire de grandes entreprises et de bureaux d'études.
C'est l'erreur la plus répandue du moment, et elle a une date : depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir une facture électronique. Cela inclut votre institut, quelle que soit sa taille, et même en franchise de TVA.
Voici ce qui vous concerne vraiment, et dans quel ordre vous en occuper.
Deux obligations à ne pas confondre
La réforme sépare deux choses que tout le monde mélange.
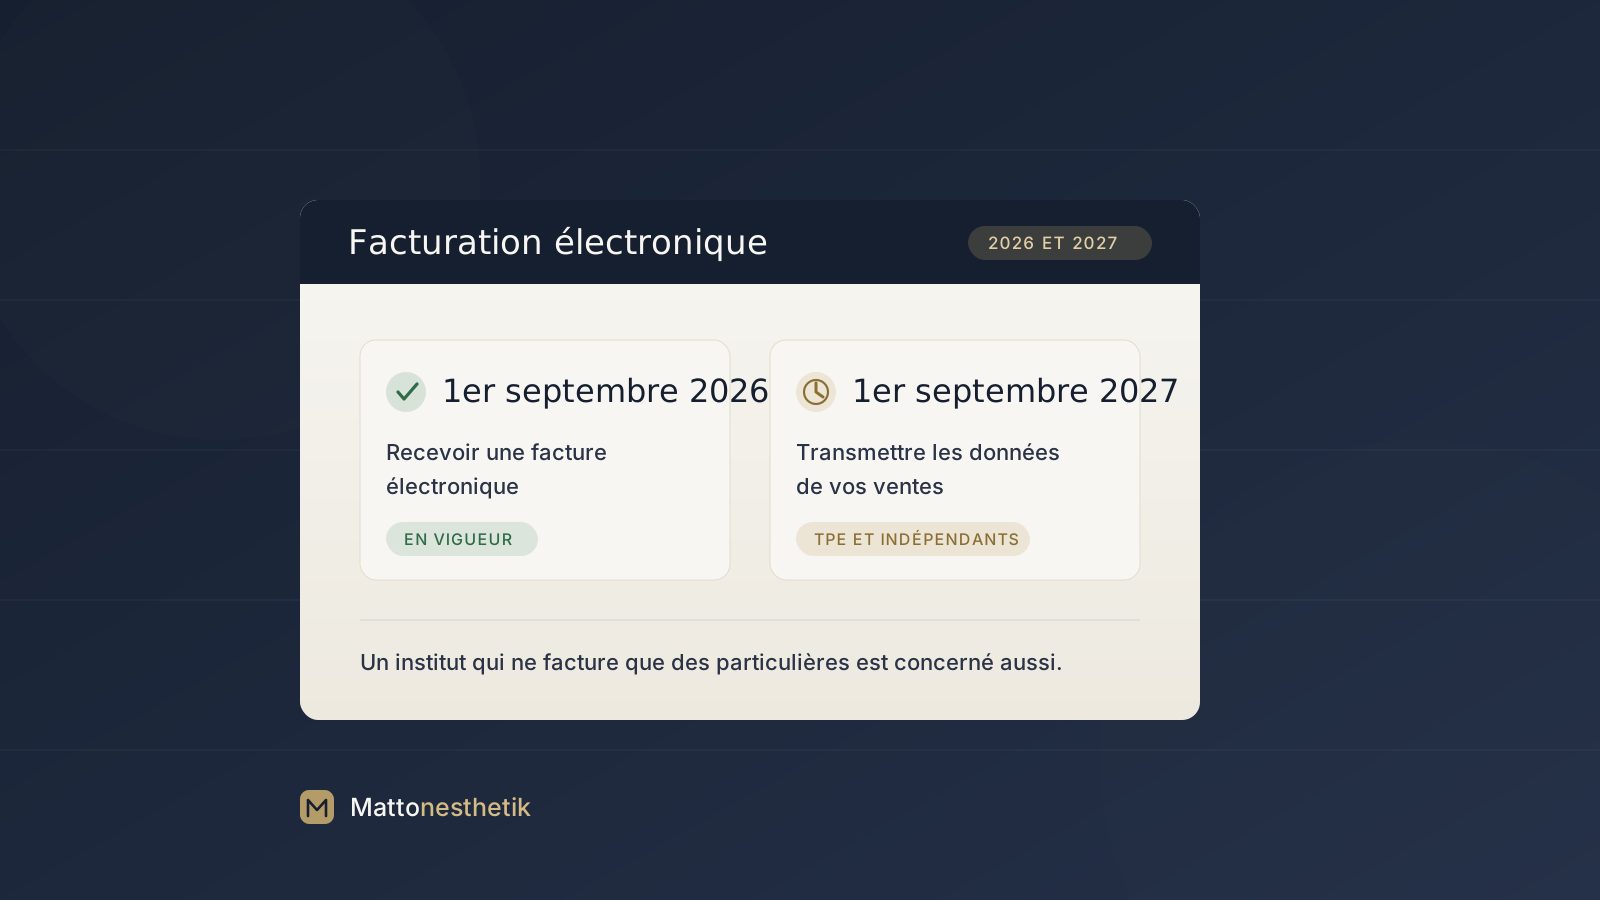
Recevoir une facture électronique de vos fournisseurs. C'est déjà en vigueur depuis le 1er septembre 2026.
Émettre vos propres factures au format électronique, et transmettre à l'administration les données de vos ventes. Pour une TPE, une micro-entreprise ou une indépendante, c'est le 1er septembre 2027.
Un an d'écart, et deux chantiers de nature différente. Le premier est un choix à faire une fois. Le second touche votre façon de facturer tous les jours.
Pourquoi vous êtes concernée même en vendant à des particulières
C'est le point qui surprend le plus.
La facture électronique proprement dite concerne les échanges entre professionnels. Vous n'en émettez presque jamais : une carte cadeau achetée par une entreprise pour ses salariés, une prestation pour un tournage, un partenariat. Rare, mais pas nul.
En revanche, vos ventes aux particulières entrent dans le second volet, ce que l'administration appelle l'e-reporting : la transmission des données de transaction. Ce n'est pas la facture de votre cliente qui part à l'administration, ce sont les données agrégées de vos encaissements. Et cela, c'est à partir du 1er septembre 2027.
Autrement dit : un institut qui facture à 100 % des particulières n'échappe pas à la réforme. Il y entre par l'autre porte.
Ce qui change pour vous, concrètement
Une plateforme agréée devient obligatoire. Les factures ne circulent plus par email en pièce jointe. Elles transitent par une plateforme agréée par l'administration, qui les remet au destinataire et transmet les données fiscales. Votre expert-comptable, votre banque ou votre logiciel de gestion en propose probablement une.
Votre entreprise doit être joignable. Les fournisseurs vous adressent leurs factures via l'annuaire officiel, à partir de votre SIREN. Si vous n'avez déclaré aucune plateforme, leurs factures arrivent dans le vide. Le jour où vous en cherchez une pour votre comptabilité, elle n'existe nulle part.
Le PDF envoyé par email ne suffira plus. Ce que la réforme appelle facture électronique est un fichier structuré, lisible par une machine, pas un document scanné.
Et votre caisse dans tout ça
Beaucoup d'instituts confondent cette réforme avec la loi anti-fraude à la TVA, celle qui impose un logiciel de caisse inaltérable et sécurisé, souvent appelée NF525.
Ce sont deux obligations distinctes, qui ne se remplacent pas.
La première encadre comment vous enregistrez vos encaissements : numérotation qui ne saute pas, données inaltérables, conservation.
La seconde encadre comment vos factures circulent et ce que l'administration en voit.
Un institut peut être parfaitement en règle sur la caisse et complètement hors sujet sur la facturation électronique, et inversement.
Les sanctions annoncées
Le défaut d'émission au format électronique est sanctionné à hauteur de 15 euros par facture, dans la limite de 15 000 euros par an. L'absence de transmission des données suit une logique comparable.
Ces montants ne sont pas ce qui doit vous décider. Le vrai risque, pour un institut, c'est de découvrir en septembre 2027 que son outil de facturation ne sait pas faire, au milieu d'une saison chargée, et de devoir tout changer dans l'urgence.
Ce qu'il y a à faire maintenant, dans l'ordre
1. Demandez à votre expert-comptable quelle plateforme il utilise. C'est la question la plus rentable de cette liste. Neuf fois sur dix, la réponse règle le sujet de la réception.
2. Déclarez cette plateforme pour votre entreprise. C'est ce qui rend votre SIREN joignable dans l'annuaire.
3. Vérifiez que votre logiciel de gestion prévoit l'échéance de 2027. La bonne question à poser à votre éditeur n'est pas « êtes-vous conformes », que tout le monde répond, mais « qu'est-ce qui sera prêt, et quand ».
4. Ne changez rien à votre façon d'encaisser aujourd'hui. Rien dans cette réforme n'oblige à modifier vos tarifs, vos moyens de paiement ou vos habitudes de cabine.
Où en est Mattonesthetik
Nos factures respectent déjà les exigences de la caisse inaltérable : scellement, numérotation verrouillée, conservation. C'est le premier pilier, et il est en place.
Le second, la transmission des données de vos ventes aux particulières, est en préparation pour l'échéance de septembre 2027. Vous n'aurez rien à installer : votre logiciel évoluera avant la date, et nous vous préviendrons bien avant que ce soit nécessaire.
Sources : dossier « Tout savoir sur la facturation électronique » du ministère de l'Économie. Les dates et modalités de cette réforme ont déjà été reportées par le passé : vérifiez auprès de votre expert-comptable ce qui s'applique à votre situation exacte.